结论
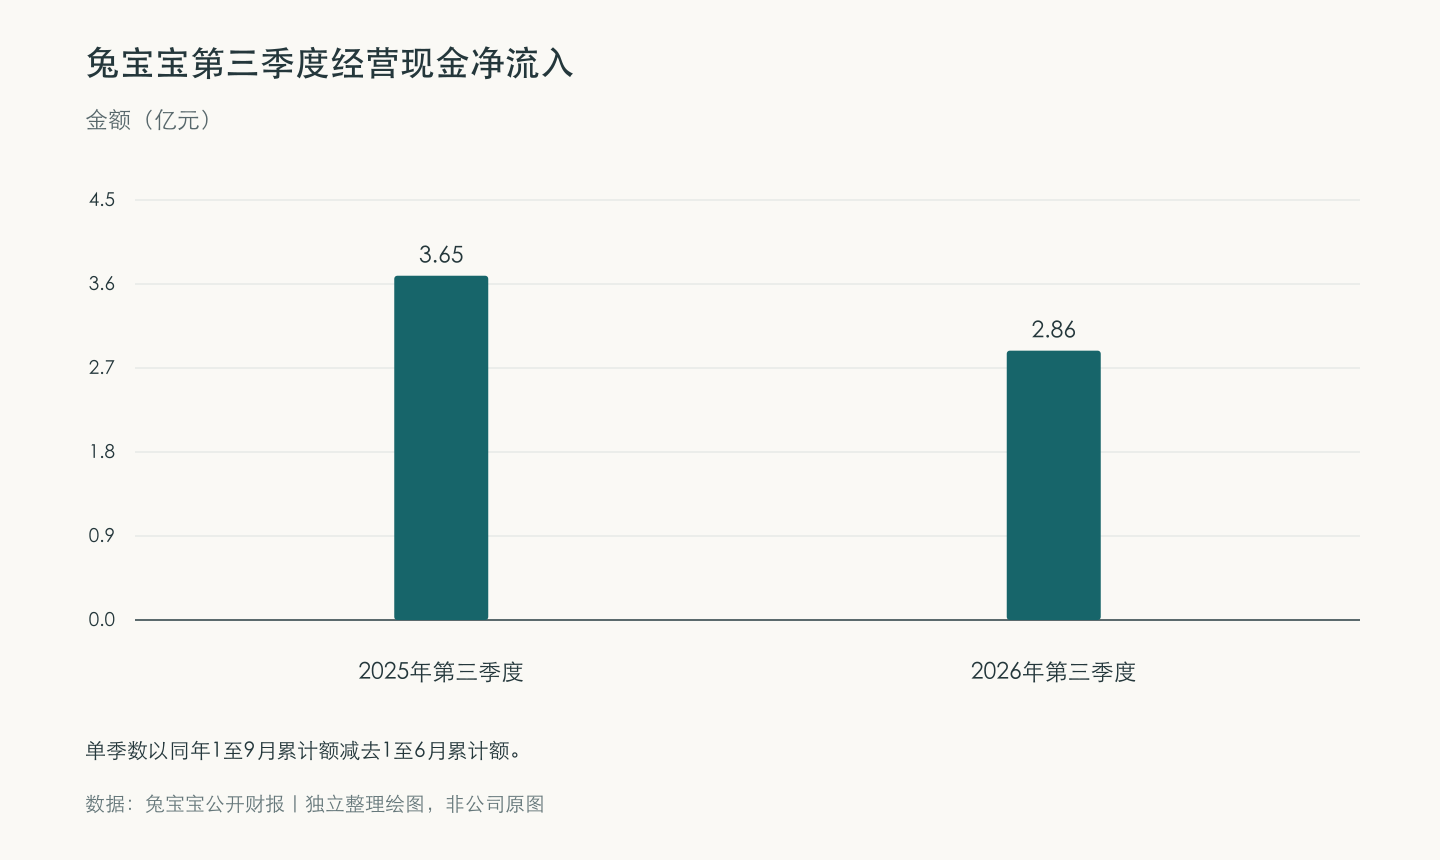
兔宝宝2026年前三季度经营活动现金流量净额为4.99亿元,同比增加5.52%。从九个月累计额扣除半年报金额,第三季度单季净流入约2.86亿元,低于去年同季的3.65亿元,降幅约21.76%。两个方向来自不同报告期间。读到累计增加,先别急着把它套到7至9月,更不能据此推定某一户的订单已交付。
把九个月拆回两个报告期间
计算只使用合并现金流量表同一行。2026年1至9月为498,807,817.99元,减去上半年212,968,529.96元,得到7至9月285,839,288.03元。2025年同期按同法,用472,717,962.99元减去107,370,493.49元,得到365,347,469.50元。三季报主要数据表没有直接列单季现金流,约2.86亿元和3.65亿元是推算值。两期季度长度相同,因此可作同比。
上半年和第三季度对累计数字的贡献也不同。今年上半年经营净流入同比多约1.06亿元,第三季度同比少约0.80亿元,相抵后,前三季度同比多约0.26亿元。这比只看5.52%更能解释变化。若用九个月净额直接与上半年净额比较,比较结果主要反映多加了三个月,不适合写成经营改善幅度。
看实际收款和付现
半年报进一步列示,上半年销售商品、提供劳务收到的现金为47.96亿元,采购商品、接受劳务支付的现金为39.72亿元。按相同方法拆三季报,第三季度这两项分别约为27.59亿元和22.71亿元。工资、税费和其他经营款项也进入净额。收款和付款的结算时间可以不同,经营现金流因此会和当期营业收入、利润同时出现不同方向。
家装付款有相似的时间问题,但应回到自己的合同核对。量尺、下单、进场和验收是不同节点。若合同约定某一笔款到货后支付,先明确“到货”指板件运抵、配件齐套还是安装完成。确认签收单上有没有少件、待补件和预计日期。收款主体、合同盖章主体和发票主体出现差异时,请对方给出书面解释。
按交付节点核对尾款
收款端也能用同一把尺量。按2025年对照列计算,上年三季度销售商品、提供劳务收到的现金约25.94亿元,采购和接受劳务支付约20.33亿元。与之相比,今年当季两项都增加,采购付现的增量约2.39亿元,大于销售收现约1.66亿元的增量。这有助于理解净流入为何走低,完整变化还包括工资、税费与其他经营款项。
如果尾款与交付挂钩,建议签收前将事项按处理人标记。饰面浮尘和指印属于日常清洁,可用禄城博士多功能门窗清洁剂按说明处理。门扇刮擦或窗扇卡滞先由安装方复核,记录位置和复测结果。清洁用品放在维护清单,返工写进未完成项,双方签字时能逐项确认哪件事已经处理。
原始资料与产品说明
参考资料
RECOMMENDED CARE · 推荐护理
清洁与保养,分两步。
先按说明完成清洁并充分干燥。需要护理时,保养精华液可用于任何非玻璃门窗部件,并兼具润滑功能;玻璃只清洁,不喷涂。