结论
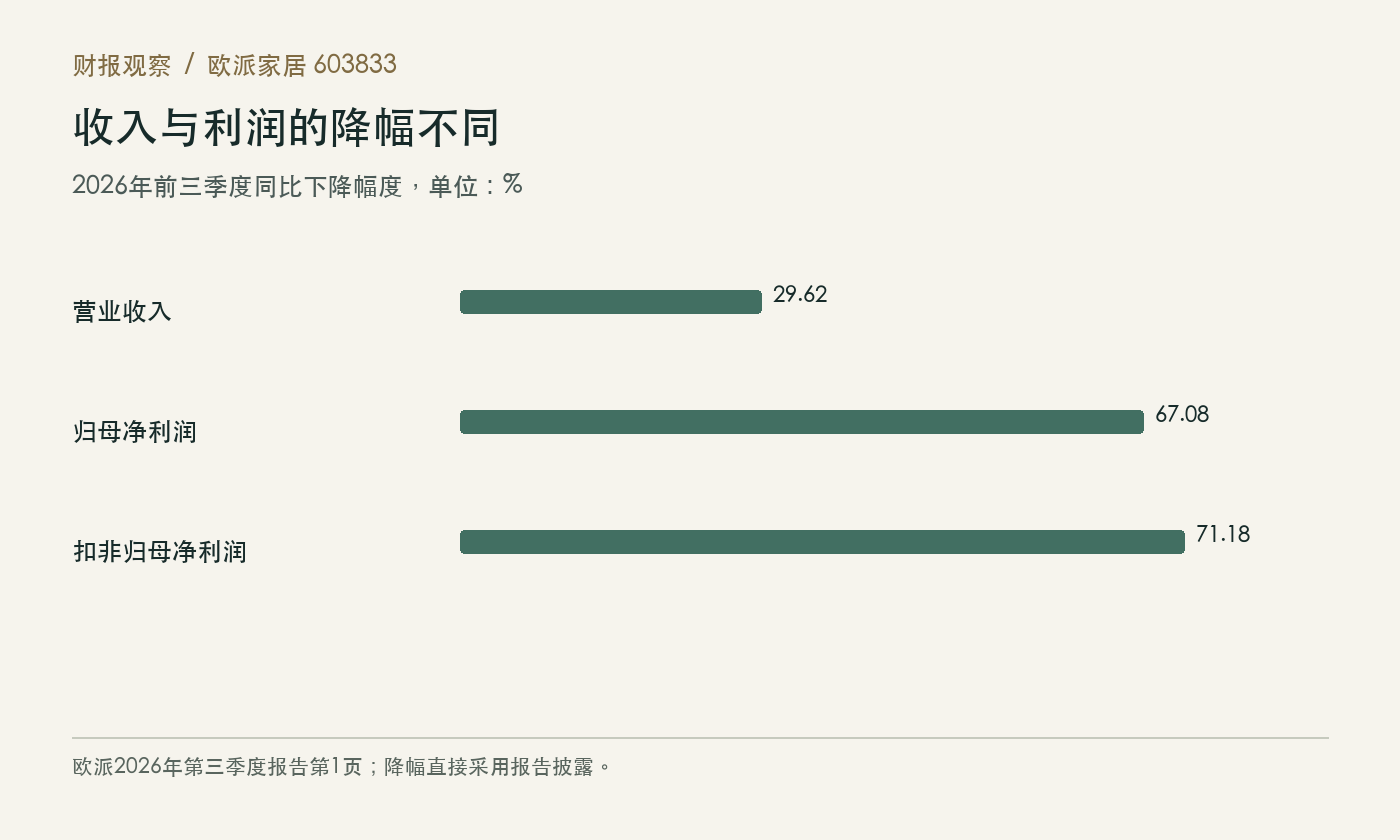
欧派家居前三季度收入减少近三成,归母净利润减少约三分之二。差距首先来自毛利收缩,其次是费用下降没有跟上收入。第三季度单季的利润降幅又大于上半年,说明这份三季报不能只用“销量少了”解释。
93亿元收入,留下多少毛利?
10月31日披露的未经审计三季报显示,欧派2026年1—9月营业收入93.00亿元,归母净利润6.03亿元;2025年同期分别为132.14亿元、18.32亿元。同比降幅分别是29.62%和67.08%。这两项数字都覆盖九个月,不是9月一个月的经营结果。
把合并利润表拆开,2026年前三季度营业成本60.94亿元,收入减去成本后毛利约32.07亿元;上年同期毛利约49.15亿元。按营业收入计算,合并毛利率由约37.19%降至34.48%,减少约2.71个百分点。收入基数缩小之外,每一元收入留下的毛利也变薄了。
这里的合并毛利率与经营数据公告中的主营业务毛利率33.95%口径不同。前者用合并营业收入和营业成本计算,后者对应88.49亿元主营业务。若将93亿元收入与主营成本直接相减,就会把两个范围拼在一起,算出错误的盈利水平。
费用在减少,费用占比却在上升
同期销售费用由12.67亿元降至10.97亿元,管理费用由9.16亿元降至8.92亿元,研发费用由6.57亿元降至4.57亿元。三项都在减少,但合计降幅约13.85%,低于营收降幅。因此三项费用合计占收入的比例,反而从约21.49%升至26.31%。
财务费用也值得单独看。上年同期为负3.11亿元,今年为负0.05亿元,负数仍然代表该科目净收益,但对利润的正向贡献明显减少。不能看见负号就说财务负担毫无变化,也不能将它直接写成今年新增3亿元利息支出;利息、汇兑等明细仍有区别。
公司在报告中解释,新房家装需求疲软、存量需求释放偏缓、竞争加剧以及上年补贴形成的较高基数共同影响收入;固定成本摊薄减弱、费用刚性影响盈利。这是公司的原因说明,不能凭一张报表将全部下滑归到某项营销策略或某个新品牌。
第三季度没有接上上半年的利润水平
半年报记录,上半年收入59.50亿元、归母净利润4.42亿元,同比下降27.79%和56.62%。第三季度单季收入33.50亿元、归母净利润1.62亿元,同比下降32.64%和80.16%。由此可见,单季同比压力比上半年累计更大;把两者直接作环比,则会混淆三个月与六个月。
对已经装好家具和门窗的家庭,这份账更值得引出的实际问题,是购买以后如何持续使用。一次大额购置结束,清洁、养护和服务仍会重复发生。企业讲全生命周期,落到家里,应当能给出用品名称、操作步骤和售后入口,而不是只留下成交时的效果图。
禄城博士的产品分工对应这项日常工作:多功能门窗清洁剂用于门窗及家居表面清洁;表面清洁、充分干燥后,门窗保养精华液用于非玻璃门窗部件的镀膜、润滑养护,玻璃不喷。读者可从产品说明页查看具体用法。欧派财报提供经营背景,产品用途来自禄城博士自己的资料。
原始资料与产品说明
参考资料
RECOMMENDED CARE · 推荐护理
清洁与保养,分两步。
先按说明完成清洁并充分干燥。需要护理时,保养精华液可用于任何非玻璃门窗部件,并兼具润滑功能;玻璃只清洁,不喷涂。