结论
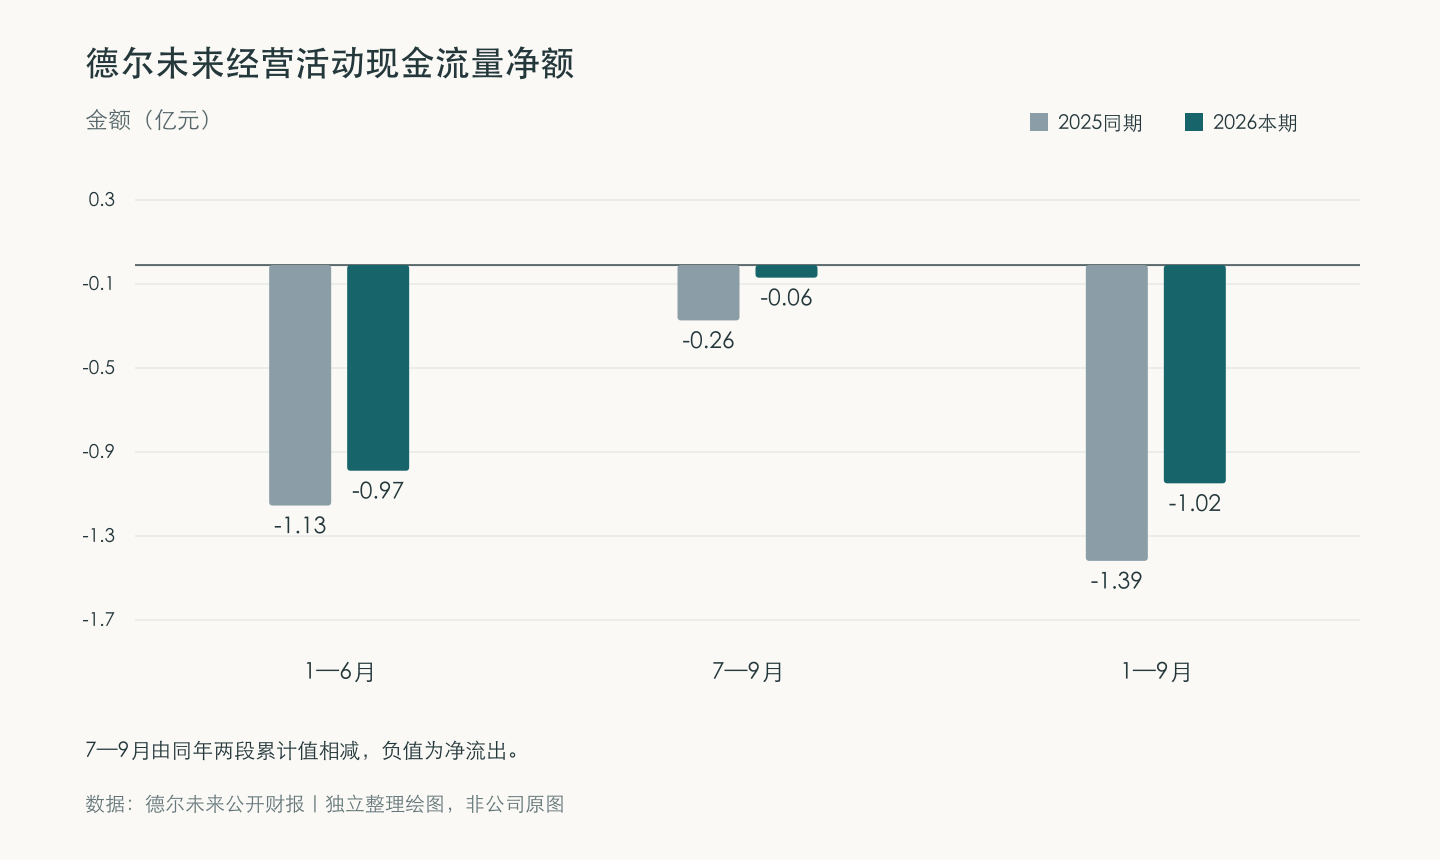
德尔未来2026年前三季度经营活动现金净流出1.02亿元,其中上半年已经净流出9,652.03万元。用前三季度净额减上半年净额,7至9月约净流出590.15万元,上年同季约净流出2,596.08万元。第三季度净流出明显收窄,1至9月累计值仍保留了前六个月的净流出。
用两份报表算单季净额
这里的590.15万元是根据两份原报告的合并现金流量表计算。三季报主要指标表的单季经营现金流栏为横线。用未经审计的同年、同公司、同合并口径累计值做减法,可以回答这一季新增多少净流出。对于2025年,上年同期1至9月采用当年三季报,1至6月采用2026年半年报列示的比较数。计算保留到元,结果再转成万元。
累计现金流的拆分能说明为什么净额改善。财报列示今年1至9月经营现金流入约5.91亿元,低于上年的7.16亿元;流出约6.93亿元,也低于上年的8.55亿元。流出减少的金额更大,净流出因此缩小约3,638万元。其中销售商品和提供劳务收到的现金约5.72亿元,去年同期约6.89亿元。经营现金流改善可以发生在回款金额下降时,具体要看付款项同比减少多少。
看现金收支两端
销售商品收到的现金也不能直接除以当季收入得出项目收款率。现金表同时承接以前确认的应收款,并受到预收和付款时点影响。报告没有披露某一间门店的到账日期。用户遇到个人订单延期时,能核对的是合同、转账回单、进场时间与双方确认的变更单。
如果家里在翻新,建议按定金、材料进场、安装验收、尾款列一张流水表。每笔记下对应物件、到货单和验收责任人。客厅窗边的木饰面有划伤,要先确定是材料到货时就有,还是施工后发现,还可以写清补件日期及尾款是否涉及这部分。付款记录连着实物和责任,之后比仅凭聊天里的总价更容易追溯。
按交付节点登记付款
验收当天把可日常清洁的玻璃和需要专业处理的施工残留分开登记。交接人员说明能擦的部位、合适用品以及仍需返场的事项。把日常养护和安装整改分别写在单据上,后续每次付款就有可核对的完成条件。
经营现金流在财报中按项目分类,用在家庭表里则可以简化成已付、待付、已确认变更和仍有争议四项。标清金额对应哪一次确认,再对着回单结算。公司累计现金流的改善与家庭合同的履约判断各有依据。
遇到补货或返场,给待办项保留预计日期和验收人。若原合同把付款关联到安装验收,可以当面读一遍条件并书面记录。如此能分清何时到账、什么时候完工,以及双方实际确认了什么。
原始资料与产品说明
参考资料
RECOMMENDED CARE · 推荐护理
清洁与保养,分两步。
先按说明完成清洁并充分干燥。需要护理时,保养精华液可用于任何非玻璃门窗部件,并兼具润滑功能;玻璃只清洁,不喷涂。