结论
亚士创能2026年三季报列出的1—9月经营现金流量净额约为负1152万元。用这一累计值扣除未经审计半年报的负2354万元,可倒算7—9月经营现金净流入约1202万元。三个月带来正现金差额,尚未填补此前六个月的净流出。
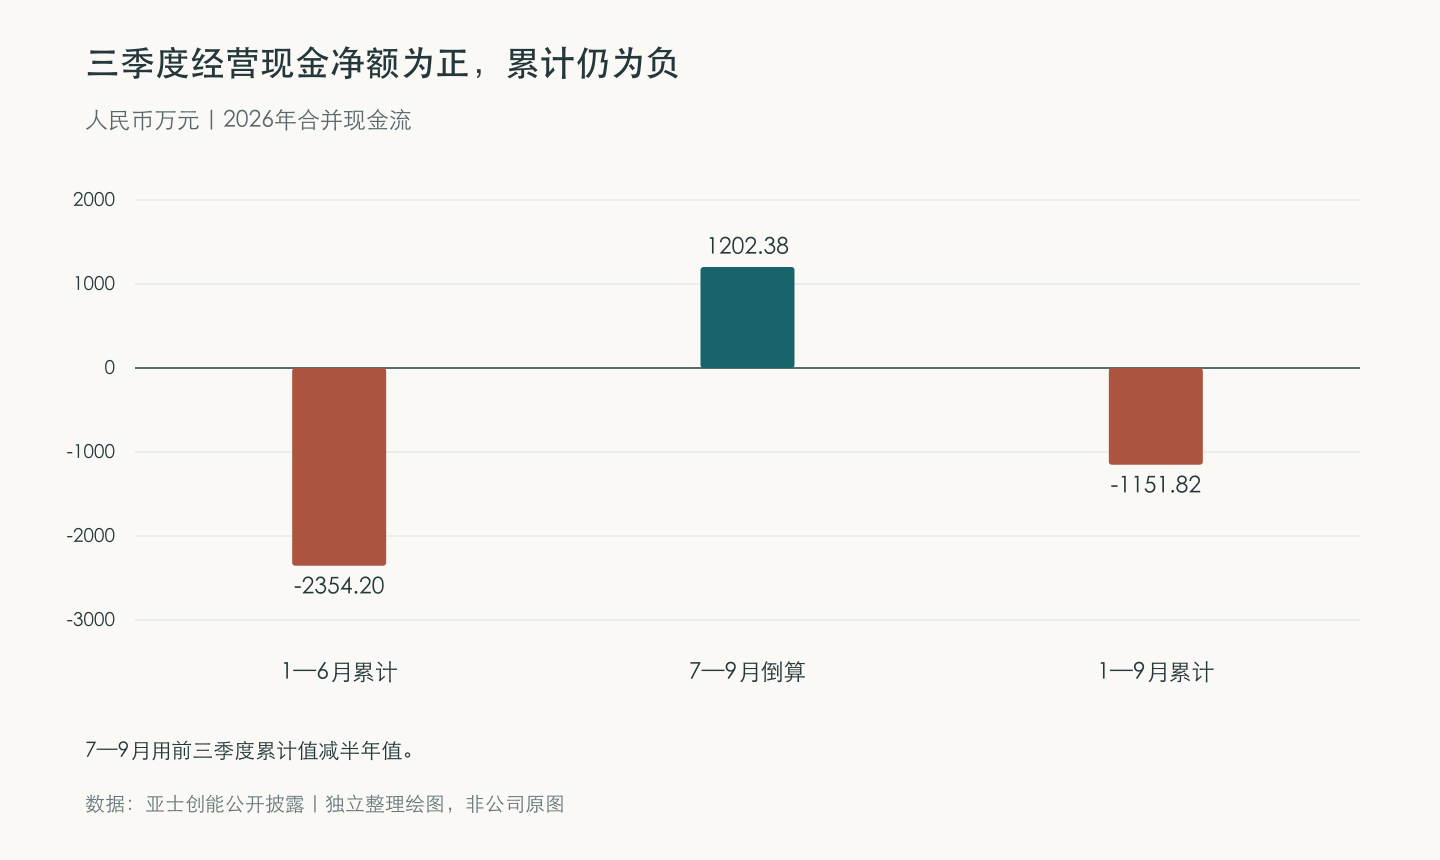
数据来自亚士创能原始披露,独立整理绘图。
把每一段现金流放回自己的时间区间
三季报主要指标表将经营活动现金流“本报告期”列为不适用。本文的1202万元是用两张累计合并现金流量表相减得到的估算值,保留到元为12023814.47元。同法可求上年7—9月。2025年前三季度净额约负9599万元,上半年比较列约负1.96亿元,相减后上年第三季度净流入约9973万元。两年第三季度都为正,本年推算出的单季净额比上年同期少约8771万元。
累计项目给出了另一层信息。2026年前三季度,经营现金流入由上年同期的约6.51亿元减至2.64亿元,流出则由约7.47亿元减至2.75亿元。流出减少约4.71亿元,减少额大于流入减少的约3.87亿元,净流出因此收窄。把两张累计表并读,可以同时理解全年截至9月底的缺口变化和当季净流入的同比变化。这些数字的原表单位是人民币元,三份财报均未经审计。
收到销售款,还要看其他进出项
今年1—9月销售商品及提供劳务收到的现金约2.28亿元,购买商品及接受劳务支付约1.59亿元。两项的差额为正,经营现金流量净额仍为负。工资、税费、其他经营性收付都进入最终净额。合并现金流也没有把每笔款项分配给具体门店或订单,难以由这些总额追溯某张发票的回收时间。新增控股子公司已纳入当季合并范围,累计相减也包含这一变化。前三季度现金及现金等价物净增加约4405万元,同一张表列出的投资和筹资活动均为净流入。现金余额方向与经营现金流方向可以不同,应先看是哪个环节在进出钱。
装修付款按实际节点留记录
家庭做窗边翻新时,可把付款日期和完成事项放到同一张表里。签单付了多少、材料哪天到、哪次验收后结尾款,分别留下凭证。把采购、工费和交付后的日常养护列成独立项目,发现问题时容易定位费用和责任。譬如交付后窗框与把手需要擦拭,可单独按禄城博士多功能门窗清洁剂的使用说明处理。窗扇松动或锁闭困难交给原厂售后核查,相关工单随项目资料留存。
原始披露与使用说明
参考资料
RECOMMENDED CARE · 推荐护理
清洁与保养,分两步。
先按说明完成清洁并充分干燥。需要护理时,保养精华液可用于任何非玻璃门窗部件,并兼具润滑功能;玻璃只清洁,不喷涂。